Administrar cuentas y movimientos bancarios
Registra cuentas, separa saldo confirmado de transito y documenta movimientos sin venta.
Que diferencia hay entre Confirmado y En transito?
Confirmado ya fue conciliado con el banco. En transito sigue pendiente de validacion. Son dos estados del dinero y no se suman entre si.
- Antes de empezar
- Identifica la cuenta real, sus metodos de cobro y el movimiento exacto que vas a registrar.
- Resultado
- Cada cuenta muestra su saldo confirmado, pendientes y un historial explicable.
Ojo: Un movimiento manual nace conciliado. Verifica el banco antes de registrarlo y no lo uses para simular una venta.
Paso a paso
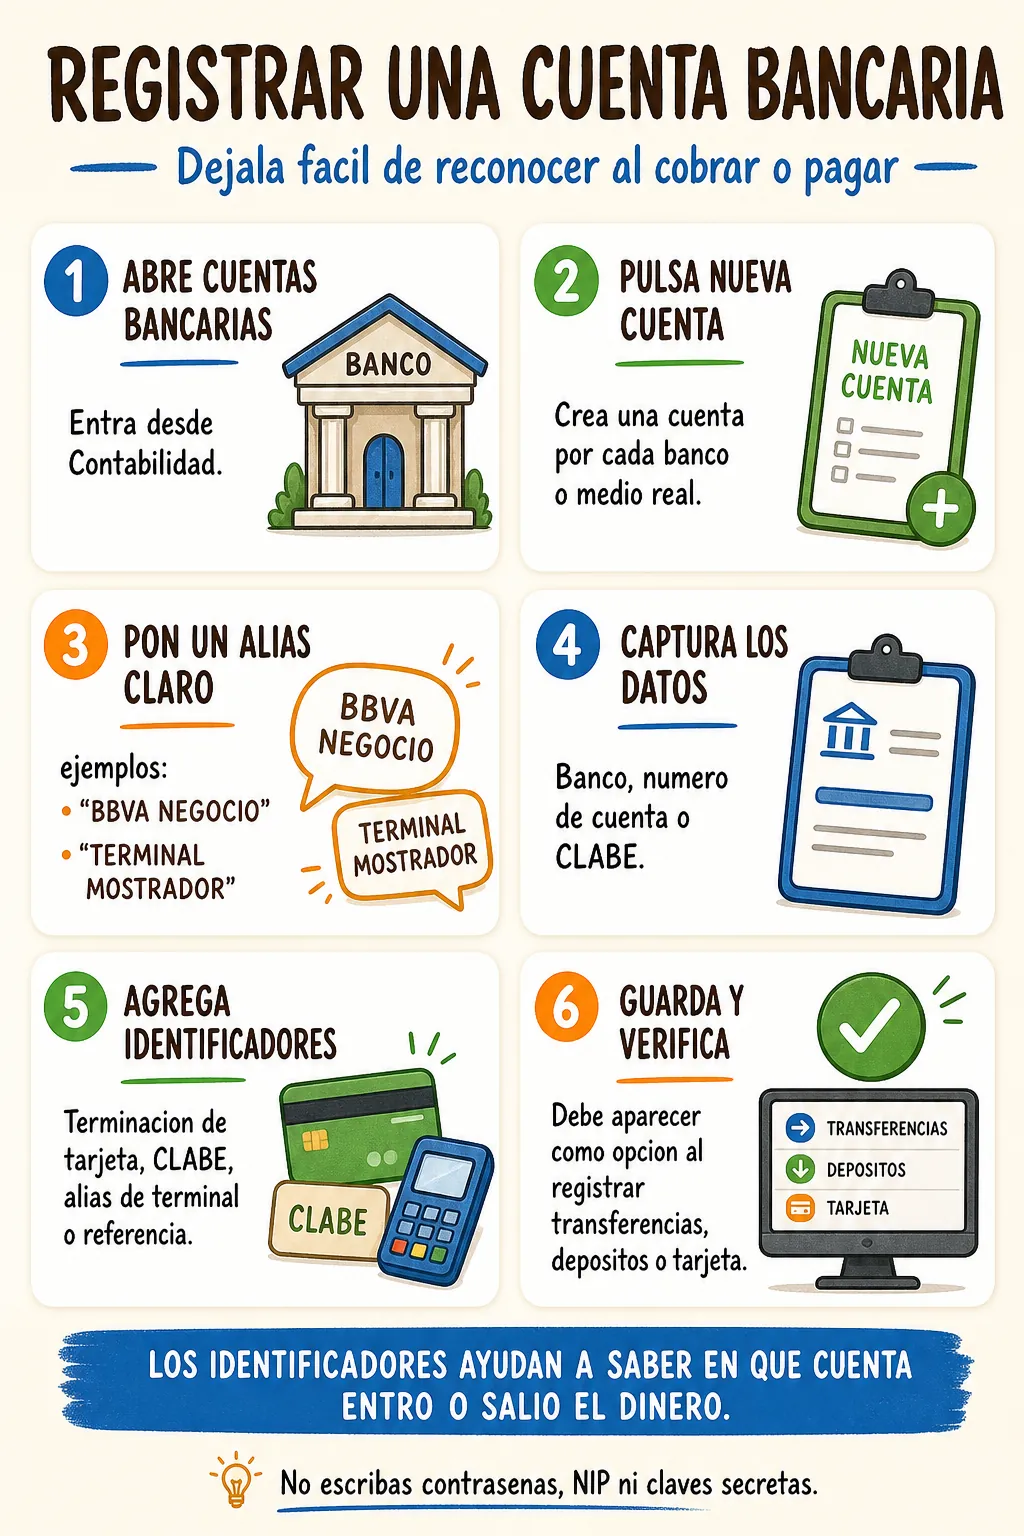
- Registra la cuentaCon "+ Nueva cuenta" se abre la ventana de captura: alias, banco, numero o CLABE, razon social y los metodos que recibe. Primero di que es: cuenta de banco o tarjeta de credito.
- Si es tarjeta, captura sus tres datosLimite de credito, dia de corte y dia limite de pago; los tres vienen en tu estado de cuenta. Sin el limite la pantalla dice "Sin configurar" en vez de inventar un disponible, y sin las dos fechas no puede calcular el pago para no generar intereses.
- Lee la tarjeta al revesUna cuenta de banco guarda dinero tuyo; una tarjeta guarda dinero del banco que ya gastaste. Cada compra sube lo que debes y cada pago lo baja, asi que su saldo corre al contrario.
- No confundas la deuda con el pagoLa deuda es todo lo que debes hoy. El pago para no generar intereses es solo lo que quedo al corte: las compras posteriores pertenecen al siguiente ciclo. Pagar la deuda completa antes de la fecha no es un error, pero pagar de mas creyendo que vence todo, si.
- La tarjeta no recibe cobrosNadie le paga a tu tarjeta: lo que entra ahi es un pago tuyo al banco. Por eso no aparece cuando eliges a que cuenta llego el dinero de un cliente, ni cuando depositas el efectivo del dia.
- Para pagarla, di de donde salio el dineroDe una cuenta nuestra (se registra la salida alla y el abono aca), efectivo de una caja abierta (se registra el egreso para que su arqueo siga cuadrando), o de fuera del negocio. Este ultimo baja la deuda y NO saca dinero de ninguna cuenta ni caja, porque ese dinero no vino de aqui: es el caso de un gasto personal pagado con dinero propio. Pide explicacion por escrito, porque es el unico pago que no se puede cotejar contra otro movimiento del sistema.
- Una tarjeta no se paga con otra tarjetaEso no salda la deuda: la cambia de banco. El sistema no lo ofrece para no llamarle pago a algo que no lo es.
- Registra las compras a meses sin interesesSi no, la tarjeta miente por omision: ves la deuda de una sola mensualidad y crees que te sobra linea. Captura que se compro, el monto total, a cuantos meses, y cuantas mensualidades van pagadas ya: una compra que ya iba en el mes 4 se captura diciendolo, no hay que meterla desde el mes 1.
- Lo que falta por cobrarse NO es deuda, pero SI aparta lineaEl banco todavia no cobra las mensualidades que faltan, asi que no las debes hoy. Pero aparto tu linea completa el dia de la compra y la va soltando conforme pagas, asi que tu limite disponible ya las tiene descontadas.
- Apunta cada mensualidad cuando el banco la cobreEl boton de la compra apunta la siguiente en la tarjeta con el monto que toca. Las que ya se habian pagado antes de registrarla no se vuelven a anotar: ya estan dentro del saldo.
- Sube una captura y no teclees los movimientosEl boton "Leer captura" de cada tarjeta lee la lista de movimientos de una captura de pantalla de la app del banco. No guarda nada solo: te ensena lo que entendio y tu decides que se registra.
- Lo que la captura no pueda decidir te lo preguntaEl signo no significa lo mismo en todos los bancos: en unos un pago sale en negativo y en otros el mismo pago sale en positivo. Por eso manda el texto del movimiento y el signo solo corrobora; cuando los dos se contradicen el renglon llega desmarcado para que tu lo confirmes.
- Lo que ya tienes no se mete dos vecesDos capturas seguidas siempre se traslapan. El sistema marca los renglones que ya estaban y los deja desmarcados; si de verdad son dos cargos iguales el mismo dia, marcalo tu y se registra. Y lo que el banco cancelo no se registra nunca.
- Lo que el banco no ha confirmado espera su turnoUn cargo que dice En proceso o Por procesar se te ensena pero no se guarda: todavia no es un hecho, y hay cargos que se cancelan a las horas. Entra solito en la siguiente captura, ya confirmado. Si ademas ya lo tenias en transito de antes, el renglon te lo dice y te manda a Conciliacion, porque registrarlo otra vez duplicaria la deuda.
- EL ESTADO DE CUENTA ES LA VERDADCada mes sube el PDF con "Subir estado de cuenta". Ese periodo queda EXACTAMENTE como el estado de cuenta: lo que el banco trae se registra, lo que no trae se reemplaza, y el saldo al corte queda sellado. De ahi en adelante ese periodo ya no se vuelve a calcular -- vale el numero con el que el banco te cobra.
- Lo que ganas con esoQue el error no se acumule. Entre estado y estado, la deuda que ves es una estimacion armada con capturas; si alguna leyo mal un monto, ese error vive un ciclo y muere cuando entra el PDF. Sin el cierre se quedaria para siempre.
- Si no cuadra, no se sellaAntes de cerrar, el sistema suma los movimientos que leyo del PDF sobre el corte anterior y compara contra el saldo al corte. Si no dan lo mismo te dice cuanto falta y NO deja cerrar: puede que una pagina no se haya podido leer, y sellar un saldo equivocado es peor que no sellar, porque despues del sello ya nada lo va a descubrir.
- Nada se borraLos movimientos que el estado de cuenta no trae quedan marcados como reemplazados, no eliminados. El dia que la deuda cambie al subir el PDF vas a poder ver de donde salio la diferencia.
- Corrige lo del mes sin meterte en terminosEn el estado de cuenta de la tarjeta cada movimiento trae Modificar y Eliminar, y la tarjeta trae Agregar movimiento. Modificar cambia la fecha, el concepto, el monto o si es cargo o pago. Eliminar hace que deje de contar. Lo que corrijas se puede Deshacer.
- Lo que ya cerro el estado de cuenta no se tocaLos botones solo salen en lo que el PDF todavia no ha cerrado. Lo de este mes lo corriges tu; lo del mes pasado ya lo dijo el banco.
- Eliminar no borra, y por eso se puede deshacerEl movimiento deja de contar y sale de tus saldos, pero se queda guardado. Borrarlo de verdad esta prohibido a proposito: es lo que impide que alguien haga desaparecer dinero sin dejar rastro.
- Ojo al cambiar cargo por pagoMueve la deuda al DOBLE: quita lo que sumaba y resta lo que debia restar. Un reembolso de 20 pesos que entro como compra son 40 de diferencia. El aviso te lo dice antes de guardar.
- Anota como se reconoceUna cuenta es una sola aunque tenga numero, CLABE y varias tarjetas. Escribe cada terminacion, la CLABE y el alias del banco: con eso el sistema identifica la cuenta al escanear un comprobante, sin adivinar.
- Revisa saldos separadosConfirmado es dinero validado; En transito es pendiente. No los sumes.
- Usa movimiento manual con cuidadoSirve para comision bancaria, aportacion o correccion sin venta. Exige cuenta, tipo, monto y concepto.
- Transfiere entre cuentas propiasEl sistema crea retiro en origen e ingreso en destino ligados entre si.
- No lo trates como ingreso nuevoUna transferencia interna solo cambia donde esta el mismo dinero.
- Revisa el historialComprueba fecha, cuenta, tipo, origen, monto, metodo, estado y concepto.
cuenta bancariabancoclabeconfirmadoen transitomovimiento manualtransferencia internanueva cuentatarjeta de creditodeudacortelimite disponibleno generar interesespagar la tarjetapago externomeses sin interesesmsimensualidadcaptura de pantallaleer capturaestado de cuentacerrar periodosaldo al corte